
Cara Mengatur Keuangan Rumah Tangga agar Pengeluaran Lebih Terkendali

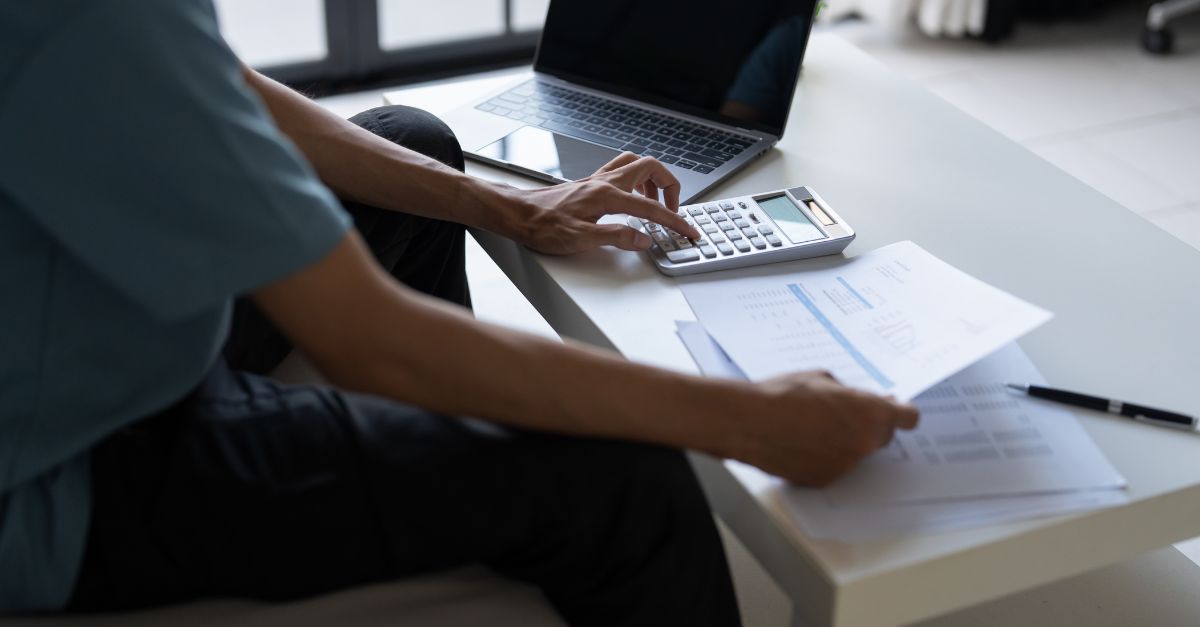
Mengelola uang keluarga bukan hanya soal memiliki penghasilan besar. Banyak rumah tangga perlu membagi pendapatan untuk kebutuhan harian, biaya pendidikan, transportasi, tagihan, tabungan, dan kebutuhan tak terduga. Tanpa perencanaan, pengeluaran kecil yang terjadi berulang kali dapat membuat anggaran sulit dikendalikan. Karena itu, memahami cara mengatur keuangan rumah tangga penting agar keputusan belanja lebih terarah.
Setiap keluarga memiliki kondisi berbeda. Jumlah anggota keluarga, besarnya pendapatan, tempat tinggal, kewajiban cicilan, dan kebutuhan kesehatan akan memengaruhi susunan anggaran. Tidak ada satu rumus pembagian uang yang cocok untuk semua orang. Prinsip utamanya adalah mengetahui kondisi keuangan, menentukan prioritas, dan meninjau anggaran secara rutin.
1. Catat seluruh pemasukan keluarga
Mulailah dengan menghitung pendapatan bersih yang benar-benar diterima dalam satu bulan. Masukkan gaji, usaha, pekerjaan tambahan, atau sumber pendapatan lain yang relatif dapat diperkirakan. Jika penghasilan tidak tetap, gunakan perkiraan konservatif berdasarkan rata-rata beberapa bulan dan siapkan ruang untuk bulan dengan pendapatan lebih rendah.

Jangan menyusun anggaran berdasarkan pemasukan terbaik yang belum tentu terulang. Perencanaan yang realistis membantu keluarga menghindari komitmen belanja yang terlalu besar.
2. Catat pengeluaran secara terperinci
Kelompokkan pengeluaran menjadi kebutuhan pokok, kewajiban rutin, kebutuhan berkala, dan keinginan. Kebutuhan pokok dapat meliputi makanan, tempat tinggal, listrik, air, transportasi, serta kebutuhan sekolah. Kewajiban rutin mencakup cicilan atau pembayaran yang harus dipenuhi sesuai perjanjian.
Catat pengeluaran kecil seperti jajan, biaya parkir, layanan digital, dan pembelian spontan. Pengeluaran kecil sering tidak terasa, tetapi jika terjadi setiap hari jumlahnya dapat cukup besar. Pencatatan dapat menggunakan buku, spreadsheet, atau aplikasi keuangan tepercaya.

3. Susun anggaran berdasarkan prioritas
Setelah mengetahui pemasukan dan pengeluaran, tentukan batas untuk setiap kategori. Dahulukan kebutuhan dasar dan kewajiban yang memiliki konsekuensi jika terlambat dibayar. Sisihkan dana untuk tabungan atau tujuan keuangan sesuai kemampuan, bukan menunggu sisa uang di akhir bulan.
Metode pembagian persentase dapat digunakan sebagai titik awal, tetapi jangan memaksakan angka tertentu apabila biaya hidup keluarga berbeda. Rumah tangga dengan tanggungan besar mungkin perlu mengalokasikan porsi kebutuhan pokok lebih tinggi. Yang penting, seluruh pengeluaran tercatat dan total rencana tidak melebihi pendapatan yang realistis.
4. Bedakan kebutuhan dan keinginan
Sebelum membeli barang, tanyakan apakah barang tersebut benar-benar diperlukan, apakah pembelian bisa ditunda, dan apakah sudah tersedia alternatif di rumah. Membuat daftar belanja sebelum pergi ke toko dapat mengurangi pembelian spontan.
Untuk pembelian bernilai besar, beri waktu untuk membandingkan harga, kualitas, garansi, dan biaya perawatan. Jangan hanya melihat cicilan bulanan; hitung total biaya dan dampaknya terhadap anggaran keluarga.
5. Siapkan dana darurat secara bertahap
Dana darurat digunakan untuk menghadapi kejadian yang tidak direncanakan, seperti kehilangan pekerjaan, perbaikan rumah mendesak, atau kebutuhan kesehatan. Besarnya target perlu disesuaikan dengan kestabilan pendapatan dan jumlah tanggungan. Keluarga dapat memulainya dari nominal kecil secara rutin, lalu meningkatkan setoran ketika kondisi memungkinkan.
Simpan dana darurat pada tempat yang relatif mudah diakses dan sesuai dengan tingkat risiko yang dapat diterima. Pisahkan dari rekening belanja harian agar tidak mudah digunakan untuk kebutuhan konsumtif.
6. Kelola utang dan cicilan dengan hati-hati
Catat seluruh kewajiban utang, jumlah pembayaran, tanggal jatuh tempo, dan biaya yang menyertainya. Prioritaskan pembayaran sesuai perjanjian dan hindari menambah pinjaman untuk menutup pengeluaran rutin tanpa rencana penyelesaian yang jelas.
Sebelum mengambil cicilan baru, hitung kemampuan membayar setelah kebutuhan pokok dan kewajiban yang sudah ada dipenuhi. Waspadai penawaran pinjaman yang tidak transparan, meminta biaya di muka, atau tidak memiliki informasi penyelenggara yang jelas. Periksa legalitas penyedia jasa keuangan melalui kanal resmi otoritas terkait.
7. Buat tujuan keuangan keluarga
Tujuan yang jelas membantu keluarga menjaga konsistensi. Contohnya menyiapkan biaya pendidikan, memperbaiki rumah, membeli perlengkapan kerja, atau menambah modal usaha. Tentukan perkiraan biaya, jangka waktu, dan jumlah yang perlu disisihkan secara berkala.
Pisahkan tabungan tujuan tertentu dari uang kebutuhan sehari-hari. Jika target terlalu besar, pecah menjadi tahapan kecil agar kemajuannya dapat dipantau.
8. Evaluasi anggaran setiap bulan
Bandingkan rencana dengan pengeluaran sebenarnya. Cari kategori yang sering melampaui batas dan pahami penyebabnya. Bisa jadi harga kebutuhan naik, ada biaya yang terlupakan, atau anggaran awal terlalu ketat. Lakukan penyesuaian tanpa mengabaikan kebutuhan dasar.
Diskusikan kondisi keuangan bersama anggota keluarga yang terlibat dalam pengeluaran. Komunikasi terbuka membantu setiap orang memahami prioritas dan mengurangi konflik akibat keputusan belanja yang tidak direncanakan.
Contoh sederhana pencatatan anggaran
Keluarga dapat membuat tabel berisi kategori, anggaran, pengeluaran aktual, dan selisih. Misalnya kategori makanan, tempat tinggal, transportasi, pendidikan, tagihan, cicilan, tabungan, serta kebutuhan tidak terduga. Nominalnya diisi berdasarkan kondisi keluarga masing-masing, bukan mengikuti angka contoh dari orang lain.
FAQ keuangan rumah tangga
Berapa persen penghasilan yang sebaiknya ditabung?
Tidak ada persentase tunggal yang wajib untuk semua keluarga. Mulailah dari jumlah yang realistis dan konsisten setelah kebutuhan pokok serta kewajiban utama diperhitungkan.
Bagaimana mengatur keuangan jika penghasilan tidak tetap?
Gunakan perkiraan pendapatan konservatif, prioritaskan kebutuhan penting, dan sisihkan kelebihan pendapatan saat bulan yang lebih baik untuk menghadapi periode sepi.
Apakah perlu menggunakan aplikasi keuangan?
Tidak wajib. Buku catatan atau spreadsheet sudah cukup jika digunakan secara konsisten. Pilih aplikasi hanya jika membantu pencatatan dan memiliki perlindungan data yang memadai.
Kesimpulan
Keuangan rumah tangga lebih mudah dikendalikan ketika pemasukan dan pengeluaran diketahui secara jelas. Mulailah dengan pencatatan, susun anggaran sesuai kebutuhan, bedakan keinginan, siapkan dana darurat, dan evaluasi secara berkala. Kebiasaan kecil yang dilakukan konsisten dapat membantu keluarga mengambil keputusan keuangan dengan lebih tenang.


